Что такое биткоин-карта и чем отличается от обычной дебетовой
Биткоин-карта — обычная дебетовая карта платёжной системы Visa или Mastercard, к которой вместо банковского счёта привязан крипто-баланс на стороне сервиса-эмитента. Терминал в магазине про биткоин ничего не знает: он видит стандартную транзакцию в рублях, долларах или евро.
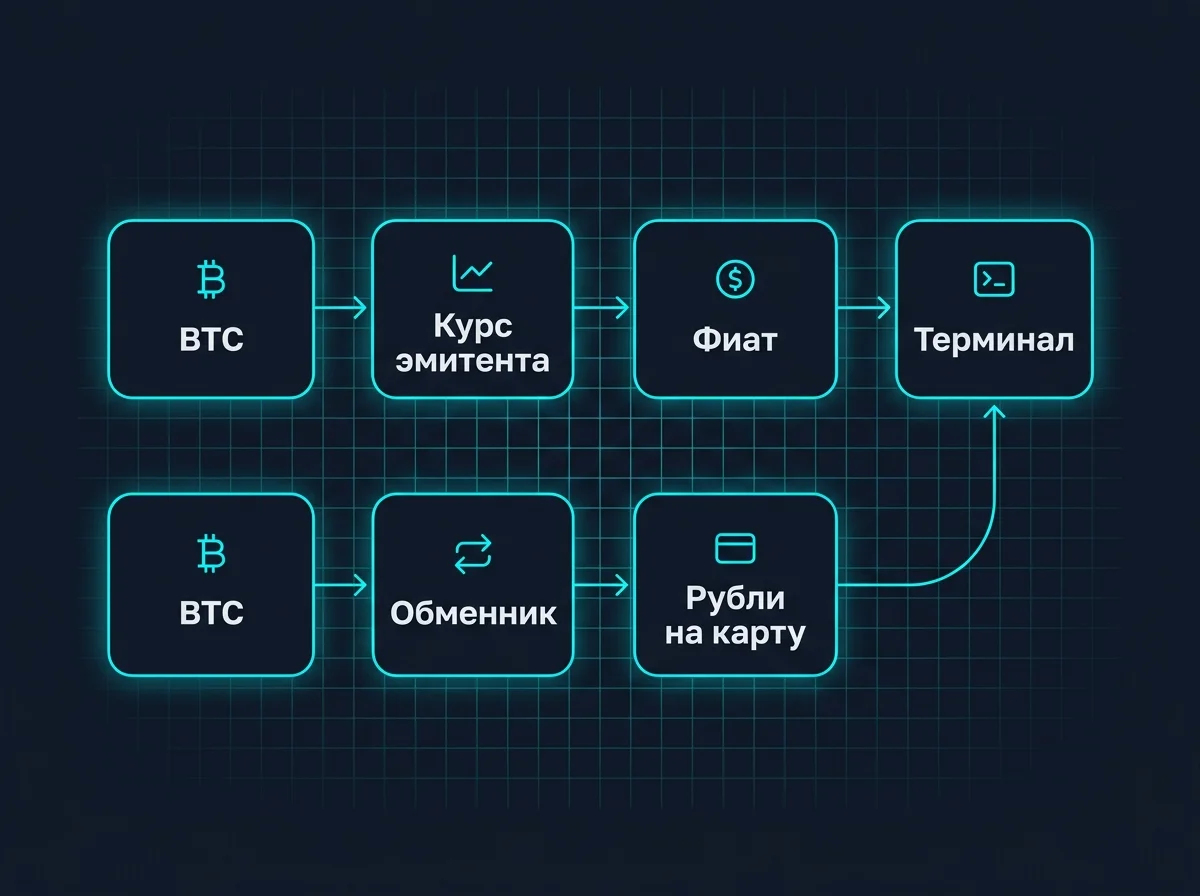
Разница спрятана на шаг раньше — в момент, когда вы прикладываете карту. Обычная дебетовая карта списывает рубли, которые уже лежат на счёте. Крипто-карта в ту же секунду продаёт нужное количество BTC по внутреннему курсу эмитента, получает фиат и отправляет его в платёжную систему. Вы видите одну операцию, а внутри их две: продажа монет и оплата.
Отсюда растут все особенности инструмента. Банковская карта с BTC — это не «кошелёк с пластиком», а сервис обмена, у которого сбоку приделан платёжный интерфейс. И судить о ней надо по тем же меркам, что и обменник: какой курс, какая наценка, где спрятана комиссия.
Крипто-карта не делает биткоин платёжным средством в магазине. Она автоматизирует продажу монет и подставляет результат в момент покупки.
Как биткоин-карта работает с рублями: пополнение, траты, снятие в банкомате
Рублёвый сценарий у большинства эмитентов выглядел так. Вы переводите BTC на адрес, который сервис выдал под ваш аккаунт, — это и есть пополнение. Баланс отображается в монетах, а иногда параллельно в фиатной валюте карты. Дальше два способа потратить: оплата в магазине или на сайте и снятие наличных в банкомате.
Ключевой момент — в какой валюте открыт счёт карты. Если валюта карты рубль, конвертация одна: BTC → RUB. Если карта долларовая или евровая, а вы платите в рублях, конвертаций уже две — BTC → USD → RUB, и вторую делает платёжная система по своему курсу. На небольших покупках разница незаметна, на регулярных тратах набегает.
Комиссии, лимиты и обслуживание
Тарифная сетка у крипто-карт традиционно многослойная. Считать стоит все слои сразу, а не только тот, что вынесен на витрину сервиса:
- Выпуск. Разовый платёж за карту — обычно от 5 до 20 долларов или евро, у пластика дороже, чем у виртуальной.
- Обслуживание. Ежемесячная или ежегодная плата, иногда обнуляемая при обороте выше порога.
- Конвертация. Наценка к рыночному курсу при продаже монет — от долей процента до 3% и выше. Самая крупная и самая незаметная статья: она не показывается отдельной строкой, а зашита в курс.
- Снятие в банкомате. Фиксированная сумма за операцию плюс процент, и почти всегда — отдельный лимит на сутки и месяц.
- Трансграничная операция. Если валюта карты не совпадает с валютой покупки, платёжная система добавляет свой процент.
Лимиты завязаны на уровень верификации. Без документов сервисы разрешали символические суммы; полный KYC — паспорт, селфи, подтверждение адреса — поднимал потолок до нескольких тысяч долларов в месяц. Отдельный лимит почти всегда стоял именно на наличные: снять в банкомате можно было заметно меньше, чем потратить безналично.
Конвертация BTC → рубли в момент оплаты
Курс фиксируется в секунду авторизации платежа, а не когда вы решили что-то купить. Биткоин ходит на несколько процентов за час, и это создаёт неприятный эффект: сумма списания может отличаться от той, что вы прикинули у кассы.
Второй эффект — возвраты. При отмене покупки магазин возвращает фиат, сервис покупает на него монеты обратно, но уже по текущему курсу. Вернуть ровно то количество BTC, которое ушло, не получается — в плюс или в минус.
Практический вывод простой: крипто-карта неудобна как способ хранить и приумножать монеты. Она удобна ровно в одном сценарии — когда вы и так собирались продать часть биткоина и потратить деньги.
Доступны ли биткоин-карты пользователям из России сегодня
Волна крипто-карт пришлась на 2017–2020 годы: Cryptopay, Wirex, ePayments, карты от платёжных сервисов. Часть этих проектов закрыла карточное направление, часть свернула работу с российскими клиентами, часть потеряла банк-эмитента — карточную программу выпускает не крипто-сервис, а партнёрский банк, и его уход мгновенно превращает карту в кусок пластика.
Сегодня оформить и полноценно использовать биткоин-карту с российским паспортом и российским адресом практически невозможно. Живые предложения на рынке есть, но они рассчитаны на резидентов ЕС, Великобритании или отдельных стран Азии — с местным подтверждением адреса и местным телефоном на этапе верификации.
Санкционные и регуляторные ограничения
Причин несколько, и они складываются:
- Платёжные системы. Visa и Mastercard прекратили работу с картами, выпущенными в России, а зарубежные эмитенты с 2022 года последовательно ограничивают приём клиентов с российским резидентством.
- Требования банка-партнёра. Комплаенс банка, который стоит за карточной программой, отсекает юрисдикции из повышенной группы риска — независимо от желания самого крипто-сервиса.
- Российское регулирование. Криптовалюта в России признана имуществом, но не средством платежа: расплачиваться ей за товары и услуги внутри страны нельзя. Инструмент, построенный вокруг оплаты монетами, в правовое поле не помещается.
Отдельный риск — сохранность средств. Баланс крипто-карты лежит не в вашем кошельке, а на счетах сервиса. Заморозка аккаунта по требованию комплаенса или уход эмитента с рынка означает, что монеты придётся вытаскивать через поддержку. У пользователей ePayments эта история заняла годы.
Виртуальная vs пластиковая биткоин-карта
Виртуальная карта — это реквизиты без носителя: номер, срок, CVC. Выпускается за минуты, стоит дешевле, годится для онлайн-оплаты и подписок. Снять по ней наличные нельзя, приложить к терминалу — только через привязку к платёжному приложению телефона, и то не везде.
Пластиковая карта нужна ровно за тем, чего не умеет виртуальная: банкоматы и офлайн-касса. Плата за неё выше, доставка занимает недели, а на этапе доставки как раз и всплывает адрес — тот самый барьер, который отсекает пользователей из России.
| Параметр | Виртуальная | Пластиковая |
|---|---|---|
| Выпуск | минуты | 1–4 недели с доставкой |
| Стоимость | ниже, часто бесплатно при обороте | разовый платёж плюс доставка |
| Снятие наличных | недоступно | доступно, с лимитом и комиссией |
| Оплата в офлайн-магазине | только через платёжное приложение | напрямую |
| Требование к адресу | обычно мягче | адрес доставки в разрешённой стране |
Для покупок в интернете виртуальная карта биткоин закрывает почти всё, ради чего люди приходят за этим инструментом. Пластик остаётся нужен тем, кому принципиальны наличные.
Чем заменить биткоин-карту россиянину: рабочие альтернативы
Разберём задачу, а не инструмент. За фразой «хочу карту с биткоином» обычно стоит одно из трёх: потратить монеты на повседневные покупки, получить наличные, оплатить зарубежный сервис. Ни для одной из этих задач крипто-карта не единственный путь.
- Повседневные траты. Продать нужную часть BTC и получить рубли на обычную карту российского банка. Дальше — привычная банковская инфраструктура без чужих лимитов и валютных наценок.
- Наличные. Наличный обмен через офис или курьера в вашем городе — маршрут, который не зависит от платёжных систем вообще.
- Оплата зарубежных сервисов. Здесь работают карты банков дружественных юрисдикций, которые оформляются отдельно и не имеют отношения к криптовалюте.
Купить криптовалюту с банковской карты, кстати, сегодня заметно проще, чем купить саму крипто-карту: обмен рублей с карты на биткоин — обычное направление, доступное без верификации у зарубежного эмитента. Общая картина способов покупки разобрана в гайде как купить криптовалюту в России, а безналичные варианты собраны на странице купить биткоин за рубли.
Обмен крипты на рубли на банковскую карту через обменник
Обратный маршрут — тот, что заменяет крипто-карту в сценарии трат. Хореография сделки короткая: вы выбираете направление BTC → рубли на карту, оформляете заявку на сайте обменника, отправляете монеты на указанный адрес и получаете перевод на карту. Обычно это 10–40 минут.
Что стоит проверить до отправки монет:
- Резерв по направлению — хватает ли его на вашу сумму.
- Требования к верификации: у части сервисов от определённого порога запрашивают документы.
- Ограничения по банку-получателю — не все обменники работают со всеми банками.
- Первые и последние символы адреса кошелька перед отправкой.
Сравнить курсы и условия по направлению можно на мониторинге: TopEx (top-ex.org) — мониторинг криптовалютных обменников, который собирает предложения сервисов в одну таблицу и показывает, размещён ли обменник на соседних мониторингах. Полная карта маршрутов вывода — в разборе как вывести криптовалюту в рубли; про поступления от крипто-операций на карту и внимание банков к ним — в материале 115-ФЗ и криптовалюта. Если задача — держать монеты и выводить их порциями, ближе окажется разбор криптовалютных кошельков с выводом на карту.
Частые вопросы
Можно ли оформить биткоин-карту в России?
С российским паспортом и российским адресом — практически нет. Действующие эмитенты требуют резидентства в ЕС, Великобритании или ряде стран Азии, а платёжные системы не обслуживают карты, выпущенные в России. Предложения, которые обещают обратное, стоит проверять особенно придирчиво.
Чем крипто-карта отличается от обычной дебетовой?
Внешне ничем: тот же пластик Visa или Mastercard, тот же терминал. Отличие внутри — к карте привязан не банковский счёт, а крипто-баланс на стороне сервиса, и каждая покупка начинается с продажи монет по курсу эмитента.
Нужен ли отдельный кошелёк, если есть биткоин-карта?
Да, и это важнее, чем кажется. Баланс карты хранится у сервиса, а не у вас: приватных ключей от него нет. Держать там стоит только сумму на ближайшие траты, основной запас — в собственном кошельке.
Можно ли купить криптовалюту прямо с карты?
Да, это отдельная операция и она работает независимо от крипто-карт: рубли списываются с обычной банковской карты, биткоин приходит на ваш адрес. Направление доступно у большинства обменников.
Что выбрать — пластиковую или виртуальную карту?
Для оплаты в интернете и подписок хватает виртуальной: она дешевле и выпускается сразу. Пластик имеет смысл, только если нужны банкоматы и офлайн-касса, — но именно на его доставке всплывает требование адреса в разрешённой стране.