«Кошелёк с выводом на карту» — что это значит
Кошелька, который сам отправляет крипту на банковскую карту, не существует. Запрос «криптовалютный кошелёк с выводом на карту» построен на удобной, но ложной картинке: будто внутри приложения есть кнопка «вывести на карту», и рубли просто падают на счёт. Кнопки нет ни у одного некастодиального кошелька — и это не недоработка, а устройство технологии.
Логика искать такой кошелёк понятна: вы держите USDT или биткоин в приложении и хотите получить за них рубли на карту — Сбера, Тинькофф, «МИР». Кажется естественным, что кошелёк это и должен уметь. Но вот что скрывается за этим ожиданием.
Некастодиальный кошелёк — это программа, которая хранит ваши приватные ключи и подписывает транзакции в блокчейне. Он умеет ровно две вещи: принять крипту на адрес и отправить её на другой крипто-адрес. К банковской системе он не подключён и рубли никуда не зачисляет — у него попросту нет такого канала. «Вывод на карту» всегда состоит из двух шагов: сначала крипта уходит из кошелька на точку обмена, и уже точка обмена переводит рубли на вашу карту.
Поэтому правильный вопрос звучит не «какой кошелёк выводит на карту», а «какой кошелёк удобен как звено в связке кошелёк → обмен → карта». И тогда выясняется, что выбор кошелька — далеко не самое важное в этой цепочке.
Из чего складывается связка кошелёк → обмен → карта
Чтобы крипта из приложения превратилась в рубли на карте, она проходит три звена. Кошелёк хранит, обменник конвертирует и зачисляет фиат, карта принимает деньги.
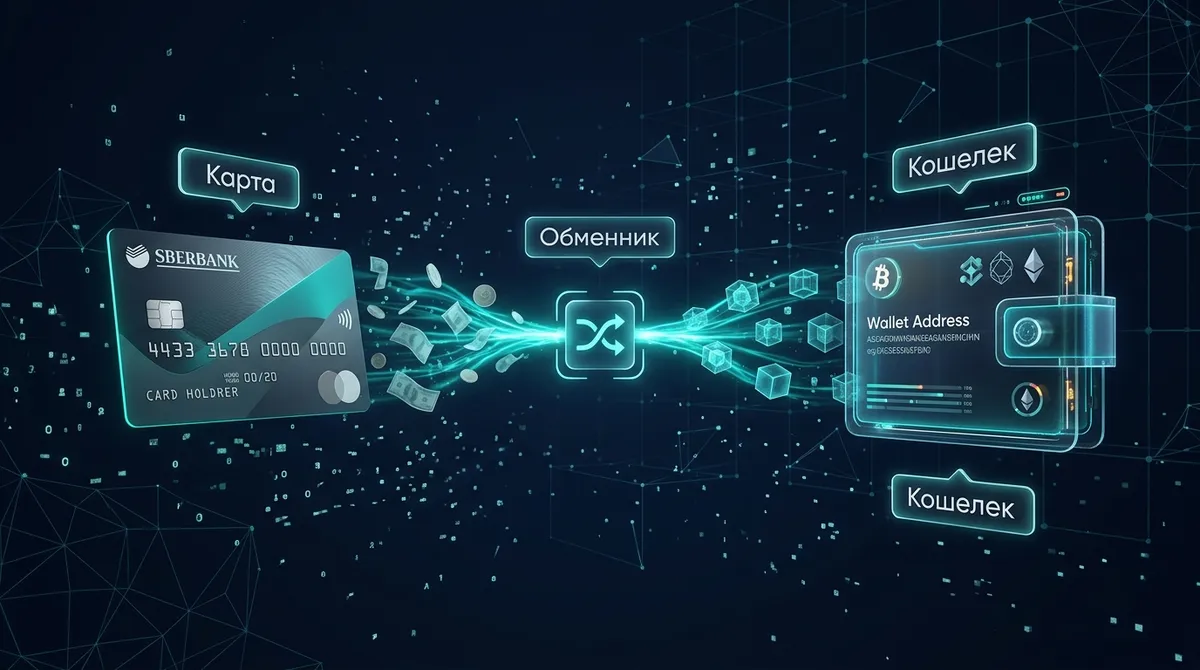
Кошелёк → точка обмена → банковская карта
Маршрут одинаков почти для любой криптовалюты: крипта лежит в кошельке → вы выбираете точку обмена и отправляете монеты на её адрес → точка обмена фиксирует курс и зачисляет рубли на карту. Точкой обмена может быть три разных инструмента, и у каждого свой профиль:
- Крипто-обменник — сервис, который меняет крипту на рубли по своему курсу и отправляет их на карту. Самый прямой путь «крипта → карта»: оформили заявку на сайте, отправили монеты, получили рубли. Курсы и условия разных обменников удобно сравнивать через мониторинг, чтобы не брать первый попавшийся.
- P2P на бирже — вы продаёте крипту другому человеку напрямую, биржа выступает гарантом сделки. Курс часто выгоднее, но это самый рискованный для карты способ: о причинах — ниже.
- Встроенный обмен в приложении кошелька — некоторые кошельки показывают курс партнёрского сервиса прямо в интерфейсе. Удобно, но курс обычно зашит чужой, со своим спредом, и проверить его против рынка сложнее.
Почему выбор точки обмена важнее выбора кошелька
От кошелька зависит удобство хранения. От точки обмена — сколько рублей вы получите и дойдут ли они вообще. Именно поэтому критичнее выбрать надёжную точку обмена, а не «идеальный» кошелёк.
Кошельки между собой отличаются интерфейсом, набором поддерживаемых монет и сетей, способом резервного копирования. Это важно для повседневного использования, но на сам вывод почти не влияет: отправить USDT с одного приложения или с другого — операция идентичная.
А вот точки обмена различаются курсом, размером резерва, скоростью выплаты, репутацией и тем, как они работают с картами. Разница в курсе между обменниками на одной и той же паре доходит до нескольких процентов — на крупной сумме это ощутимые деньги. Плюс именно на стороне обмена возникают риски для банковской карты, о которых пойдёт речь дальше.
Здесь полезен агрегатор. TopEx (top-ex.org) — мониторинг криптовалютных обменников, который собирает в одном месте актуальные курсы и условия разных сервисов, их рейтинги и отзывы. Это инструмент, который превращает выбор точки обмена из лотереи в осознанное сравнение.
Какой кошелёк удобнее для последующего вывода на карту: типы и критерии
Универсального «лучшего» кошелька нет — оптимальный зависит от того, как часто и какими суммами вы выводите. Ниже — оси, по которым кошельки различаются, и что каждая ось значит для вывода на карту.
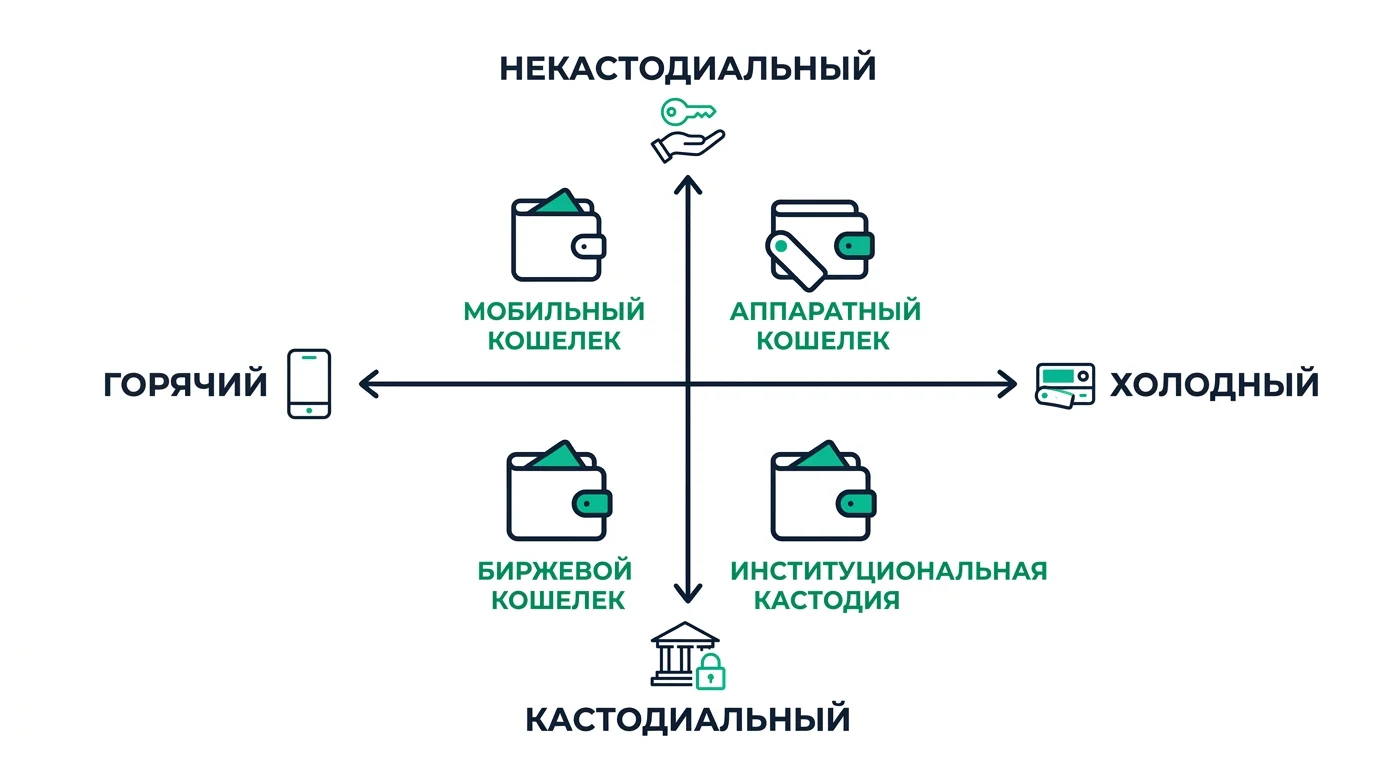
Горячие и холодные кошельки — что удобнее для регулярного обнала
Для регулярного вывода на карту удобнее горячий кошелёк, для долгого хранения крупных сумм — холодный.
Горячий кошелёк — мобильное или браузерное приложение, постоянно подключённое к интернету. Он под рукой, отправить крипту на обмен можно за минуту. Плата за удобство — чуть выше риск: ключи хранятся на устройстве, подключённом к сети. Для частых небольших выводов это рабочий вариант.
Холодный кошелёк — аппаратное устройство (физическая «флешка» с ключами), которое подключается к компьютеру только на момент подписи транзакции. Ключи никогда не покидают устройство, поэтому это самый защищённый способ хранения. Для частого обнала он менее удобен: каждый вывод требует достать устройство и подтвердить операцию. Логичная схема — держать основную сумму на холодном кошельке, а на горячий переводить ровно столько, сколько собираетесь обменять.
Некастодиальные и кастодиальные кошельки — где ключи и где «кнопка вывода»
Разница в том, кто держит ваши приватные ключи: вы сами (некастодиальный) или сервис (кастодиальный, например счёт на бирже).
Некастодиальный кошелёк хранит ключи только у вас. Никто, кроме вас, не имеет доступа к крипте — но и ответственность за seed-фразу полностью на вас. Потеряли фразу восстановления — крипту не вернуть. Такой кошелёк не выводит на карту: для этого крипту нужно отправить на внешнюю точку обмена.
Кастодиальный кошелёк — это, по сути, счёт на бирже или в сервисе, где ключи держит компания. У него часто есть встроенный вывод (через P2P или партнёрский обмен), что выглядит как та самая «кнопка вывода». Но за это вы платите верификацией: открыть такой счёт без паспорта и подтверждения личности обычно нельзя. И ваша крипта фактически под контролем сервиса — при блокировке аккаунта доступ к ней можно потерять.
Удобная «кнопка вывода» у кастодиального кошелька — это не магия, а биржа или партнёрский обменник внутри интерфейса. Тот же обмен, только зашитый в приложение, со своим курсом и со своей верификацией.
Бывает ли анонимный криптокошелёк без верификации?
Да, некастодиальный кошелёк не требует верификации — но это относится к хранению крипты, а не к выводу её на карту. Это ключевое различие, которое стоит понимать заранее.
Чтобы завести некастодиальный кошелёк, не нужны ни паспорт, ни селфи, ни регистрация: вы скачиваете приложение, создаёте кошелёк и получаете адрес. Кошелёк не открывает вам счёт и не хранит деньги за вас — он лишь генерирует ключи на вашем устройстве, проверять тут попросту нечего. В этом смысле такой кошелёк действительно «без верификации», и это честное его свойство.
Но анонимность кошелька не делает анонимным вывод на карту. Как только крипта идёт через точку обмена в рубли, вступают чужие правила: у обменника может быть свой порог, выше которого он запрашивает данные, а на стороне банка действуют антиотмывочные законы (о них — в разделе про риски карты). Анонимный криптокошелёк отвечает за то, как лежит крипта, но не за то, как она превращается в рубли на вашем счёте.
Сама обменная сторона вопроса — как и где обменять крипту с минимумом проверок, какие у обменников бывают пороги и AML-фильтры, — отдельная большая тема. Разбор того, что значит обмен «без KYC» и как выбрать такой обменник, — в статье про анонимный обмен криптовалюты без верификации.
Кошелёк со встроенным обменом или кошелёк плюс внешний обменник
Встроенный обмен экономит время, внешний обменник чаще даёт лучший курс и выбор. Оба варианта рабочие — зависит от того, что вам важнее.
| Параметр | Встроенный обмен в кошельке | Кошелёк + внешний обменник |
|---|---|---|
| Удобство | Всё в одном приложении | Нужно перейти на сторонний сервис |
| Курс | Зашит партнёрский, со своим спредом | Можно сравнить десятки и выбрать лучший |
| Прозрачность | Спред внутри курса не всегда виден | Курс открыто сравнивается через мониторинг |
| Выбор | Один партнёр | Любой обменник с нужной парой и картой |
Встроенный обмен подходит, когда сумма небольшая и важнее скорость. Внешний обменник выигрывает на крупных суммах и когда вы хотите контролировать курс: даже один-два процента разницы на больших объёмах перекрывают экономию пары минут.
Критерии выбора кошелька под вывод на карту
Если свести всё к практике, при выборе кошелька под последующий обнал смотрите на пять вещей:
- Поддержка нужной сети. Для USDT в России дефолт — сеть TRC-20: фиксированная комиссия около 0,8–2 USDT и перевод за 1–2 минуты (по состоянию на 2026 год). Кошелёк должен поддерживать ту сеть, в которой вы держите и отправляете крипту, иначе монеты можно потерять при отправке не в ту сеть. Подробнее о различиях — в статье про разницу сетей USDT ERC-20 и TRC-20.
- Поддержка вашей монеты. Кошелёк должен уметь хранить именно тот актив, который вы выводите, — USDT, биткоин, Ethereum или другой. Мультивалютные приложения держат все нужные валюты в одном месте; если вам важен русскоязычный интерфейс, проверьте, что он есть.
- Удобство получения адреса для отправки. Чем проще скопировать адрес и отправить крипту, тем меньше шансов ошибиться при выводе на обмен.
- Резервное копирование. Понятная seed-фраза и инструкция восстановления — чтобы не потерять доступ к крипте до того, как успеете её обменять.
- Репутация приложения. Скачивайте кошелёк только из официальных источников: поддельные приложения-клоны крадут seed-фразы.
Сам процесс «как завести кошелёк, выбрать сеть и не потерять seed-фразу» — отдельная тема; пошагово это разобрано в статье про создание кошелька USDT.
Карта «МИР» и российские карты: что учесть при выводе крипты
На карту «МИР», Сбера или Тинькофф крипта попадает не из кошелька напрямую, а через точку обмена, которая поддерживает выплату на эту карту. Поэтому вопрос «какой кошелёк выводит на карту МИР» по сути о другом: какой обменник умеет отправлять рубли на нужную вам карту.
Кошельку всё равно, какая у вас карта, — он про карту вообще ничего не знает. Значение имеет, поддерживает ли выбранная точка обмена выплату на «МИР» или на конкретный банк. Большинство российских обменников работают с картами основных банков и с «МИР», но это всегда стоит проверять в условиях конкретного сервиса перед сделкой.
Транзакционную часть — где именно обменять крипту на рубли с зачислением на карту — лучше решать через сравнение конкретных предложений. Курсы и доступные направления выплат разных сервисов сведены в каталоге обменников, а для популярных активов есть отдельные страницы — например, продать USDT TRC-20 за рубли или продать биткоин за рубли с зачислением на карту.
Сколько теряется при выводе на карту: курс, комиссия сети, спред
Между суммой в кошельке и рублями на карте есть разница, и складывается она из трёх частей. Понимание этой математики помогает не удивляться, почему пришло меньше, чем показывал калькулятор.
- Комиссия сети — плата блокчейна за перевод крипты из кошелька на обмен. В сети TRC-20 для USDT это фиксированные 0,8–2 USDT независимо от суммы (на 2026 год); в сети Ethereum (ERC-20) комиссия плавающая и бывает заметно выше.
- Спред обменника — разница между курсом сервиса и рыночным. Это основной заработок обменника: явной комиссии может не быть, но курс заложен чуть ниже рыночного.
- Лимиты — у каждого сервиса свои минимальные и максимальные суммы. Выводить совсем мелкие суммы невыгодно: на объёме меньше 50 USDT комиссия сети съедает заметную долю.
Из-за фиксированной комиссии сети мелкие выводы относительно дороже крупных. Выгоднее накопить и обменять разом, чем дробить на много маленьких операций.
Сравнение курсов разных обменников на одной паре — самый прямой способ сократить эти потери. Детальный разбор всех маршрутов вывода с реальными цифрами комиссий — в гайде как вывести криптовалюту в рубли, а для самого ходового актива — в статье как вывести USDT в рубли.
Риски карты при выводе: о чём знать заранее
Главный риск вывода крипты на карту — не комиссия, а возможная блокировка карты со стороны банка. Это происходит не из-за кошелька и не из-за крипты как таковой, а из-за того, как банк видит поступления на карту. И у каждого риска есть конкретный способ его снизить.
Два закона определяют логику блокировок. По 115-ФЗ банк может запросить пояснения по конкретной операции, если усомнится в её законности, — это ограничение в рамках одного банка. По 161-ФЗ карту могут заблокировать сразу во всех банках, если операция попала в единый реестр ЦБ как подозрительная. По данным юридической практики 2026 года, при регулярных P2P-операциях вероятность блокировки карты за полгода оценивается в 40–50%.
Что повышает риск и что с этим делать:
- Массовые поступления от разных людей (типично для P2P) выглядят для банка как подозрительная активность. Снизить риск помогает обмен через обменник, где деньги приходят от одного юрлица-сервиса, а не от десятков незнакомцев.
- Дробление сумм — попытка «спрятать» крупный вывод множеством мелких переводов — наоборот, привлекает внимание, а не маскирует. Не дробите искусственно.
- Отсутствие объяснения происхождения средств. Если банк запросил пояснения по 115-ФЗ — не игнорируйте запрос, спокойно предоставьте информацию.
Это короткий обзор, а не юридическая консультация. Полный разбор того, почему блокируют карты и как этого избежать, — в статье про 115-ФЗ и криптовалюту.
Связка на практике: из кошелька в рубли на карту через обменник
Соберём всё вместе. На практике вывод проходит так: вы сравниваете курсы обменников и выбираете тот, что поддерживает выплату на нужную карту → оформляете заявку на сайте сервиса (он фиксирует курс и выдаёт адрес) → отправляете крипту из кошелька на этот адрес в правильной сети → обменник зачисляет рубли на карту.
Заявка на сайте обменника — обязательный первый шаг. Если сервис предлагает обменять крипту в обход сайта, только через мессенджер, это признак возможного мошенничества. И отдельный красный флаг — обменник вообще без сайта: работающий только в мессенджере или только на агрегаторе сервис с высокой вероятностью однодневка.
Кошелёк в этой цепочке — просто хранилище и отправитель. Вся ценность решения — в звене обмена: курс, надёжность, поддержка вашей карты. Поэтому время разумнее потратить не на поиск «лучшего кошелька», а на сравнение точек обмена.
Часто задаваемые вопросы
Какой криптокошелёк выбрать для вывода на карту в России?
Любой надёжный некастодиальный кошелёк, который поддерживает нужную монету и сеть (для USDT в России — TRC-20). Сам кошелёк на карту не выводит — он хранит крипту и отправляет её на точку обмена. Поэтому критичнее не марка кошелька, а выбор обменника, который зачислит рубли на вашу карту по хорошему курсу.
Существует ли кошелёк, который выводит крипту прямо на карту одной кнопкой?
Нет. Некастодиальный кошелёк не подключён к банковской системе и рубли на карту не зачисляет — он работает только с криптой в блокчейне. «Кнопка вывода» есть у кастодиальных кошельков (счетов на биржах), но за ней стоит тот же обмен через P2P или партнёрский сервис, и доступен он только после верификации.
Нужна ли верификация для криптокошелька?
Для некастодиального кошелька — нет: его заводят без паспорта и регистрации, потому что он не открывает счёт и не хранит деньги за вас. Но это касается только хранения крипты. При выводе на карту через точку обмена могут действовать свои требования к данным, а на стороне банка — антиотмывочные законы.
Делает ли анонимный кошелёк анонимным вывод на карту?
Нет. Анонимность относится к хранению: некастодиальный кошелёк не привязан к вашей личности. Но как только крипта идёт в рубли на банковскую карту, поступление видит банк, и действуют законы 115-ФЗ и 161-ФЗ. Кошелёк «без верификации» этого не меняет.
Можно ли вывести криптовалюту на карту «МИР»?
Да, если точка обмена поддерживает выплату на «МИР». Кошелёк тут ни при чём — он про карту ничего не знает. Проверяйте в условиях конкретного обменника, на какие карты и банки он зачисляет рубли, перед оформлением заявки.
Сколько теряется при выводе крипты на карту?
Из суммы вычитаются комиссия сети (для USDT TRC-20 — фиксированные 0,8–2 USDT на 2026 год), спред обменника (разница между его курсом и рыночным) и возможные лимиты. Мелкие выводы относительно дороже из-за фиксированной комиссии сети. Сравнение курсов разных обменников сокращает потери.
Теперь, когда вы видите рейтинг «лучших кошельков для криптовалюты с выводом денег на карту», вы знаете, что искать в нём бесполезно: кнопки вывода там нет ни у кого. Кошелёк выбирают по удобству хранения, а дойдёт ли крипта до рублей на карте и сколько их останется — решает точка обмена. С неё и стоит начинать: сравнить курсы и условия обменников можно на мониторинге TopEx.